おはようございます☆
もりっこ。です。
高配当界隈で結構人気のあるタマホーム。
2024年5月期2Q決算発表が1/11にありました。
1Qから引き続き今回の決算数値も芳しくなかったようです。
2024年1月日現在の株価は4,015円、
配当利回りは4.61%。
個人的には保有してないのだ。
タマホーム 2024年5月期2Q
経営成績。
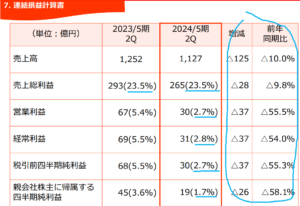
(出典:決算説明資料)
営業利益:30.0億円 (同 ▲55.5%)
経常利益:31.8億円 (同 ▲54.0%)
親会社株主に属する四半期純利益:19.0億円 (同 ▲58.1%)
引き続き相当な減収、特に減益やん…。
営業利益率も前年同期の5.3%から2.6%へほぼ半減。
ただでさえ低いのに…。
住宅市場全体が弱含みということは引き続きですが、直接的な数値悪化の要因は注文住宅の引渡棟数減。
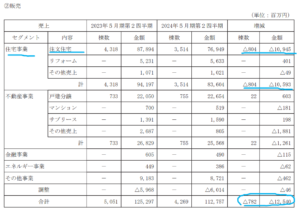
(出典:2024年5月期第2四半期決算短信)
注文住宅の販売棟数・販売金額ともに大きく減少。
営業利益の分解資料コチラ↓
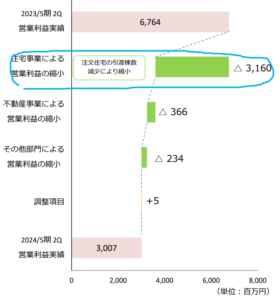
(出典:決算説明資料)
営業利益の減少も注文住宅の引渡減少が大きな要因です。
ただこの受注状況については2Qは結構回復しており、
その結果後述しますが通期予想は据置としています。
クオカード2万円キャンペーンが功を奏した模様…。
会社の決算発表スライドにも「受注は堅調に推移」とあります。
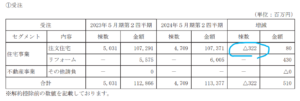
(出典:2024年5月期第2四半期決算短信)
棟数では322件と大幅に減少していますが、
金額ベースだとむしろ増えています。
価格改訂は進めているようです。
財政状態。
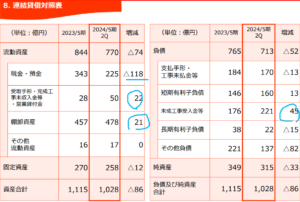
(出典:決算説明資料)
自己資本比率は30.6%(前期末と概ね同水準)
貸借対照表での目立った増減(対前期末)は、
・現預金 ▲118億円
・売上債権、営業貸付金 +22億円
・在庫 +21億円
・未成工事受入金 +45億円
・その他負債 ▲82億円
・純資産 ▲33億円
その他負債では、未払法人税等が▲32億円
(前期末の確定法人税等の支払)、及び
未払費用▲55億円が大きな要因となっています。
純資産▲の大部分は配当による
利益剰余金の減少が要因。
CF状況。
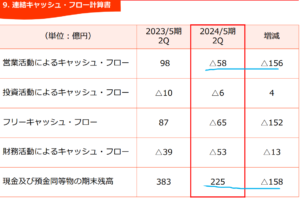
(出典:決算説明資料)
営業CFがマイナス。
内容としてはBSで記載したその他負債の減少や、在庫の増加等の影響が大きいようです。
キャッシュは結構減ってるけど借入は増えていない模様。
①前年同期比減収減益決算。
②特に利益率が悪化し、減益幅が大きい。
③主力の注文住宅が販売棟数・金額とも大幅減少。
来期業績予想
業績予想。
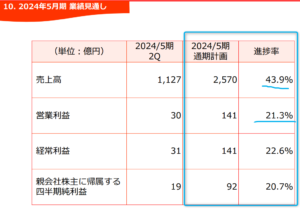
(出典:決算説明資料)
営業利益:141億円 (同 +6.3%) 同:21.3%
経常利益:141億円 (同 +4.6%) 同:22.6%
親会社株主に属する当期純利益:92億円 (同 +5.6%) 同:20.7%
計画据置。
2Qも悪いけど大丈夫か?
例年1Q進捗率は低い傾向がありますが、それに加えて前期末時点での受注残高が少なかったため、当期の上期の売上が少ないようです。
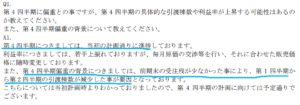
(出典: 決算説明会(テレフォンカンファレンス)に関する質疑応答概要の公開について)
どうやら予定通りらしい…。
配当予想。
年間185円(2023年5月期から5円増配)。
前期末予想から変更なし。
タマホーム 気になるトコロ
注文住宅の受注。
2Q累計の受注棟数は前期と比べ322棟減少していました。
しかしながら2Q(特に10月11月)はキャンペーンも奏功し、受注が増加しています。
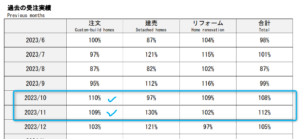
(出典:2023年12月度受注速報)
Q&Aにもこの辺りは触れられていて、
以下の遣り取りとなっています。
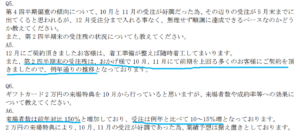
(出典: 決算説明会(テレフォンカンファレンス)に関する質疑応答概要の公開について)
まぁ、会社としては「予定通り・想定取りの決算です」ということかと思います。
ただ住宅市場自体が弱含みな状況のままなので、
仮に当期は予定通り着地したとして2025年5月期は
大丈夫なのか?という感はあります。
また、キャンペーン打つか…。
まとめ
・注文住宅の販売棟数大きく減少。
・受注数も減っているが、2Q秋持ち直し。
・2024年3月期予想増収増益、配当見込現時点では変更なし。
・今の所、国内注文住宅頑張るしかない。
想定通りで通期予想は据置とはいえ、ちょっと来期が心配かも⁉
積水ハウスや住友林業と違ってほぼ国内だけでの事業というのは、
どこかで頭打ちになりそうで…。
個人的にはそもそも利益率低いのがネックで買えないです…。
配当利回りは高く魅力的なんやけどなー。
タマホーム2024年5月期2Q決算でした。
それでは、よい1日を!
励みになります。よろしければ。

コメント