7729 東京精密。
高配当株には似つかわしくない半導体業界の銘柄ですが、少し前から気になっていましたので確認しました。
2022年7月20日時点の配当利回りは約4.7%。
高配当株銘柄 7729 東京精密 概要
事業内容
半導体製造装置と計測機器の製造。
元々は計測機器製造で創業したようですが、現在では半導体製造装置事業の方が主力の模様。
HP確認すると、
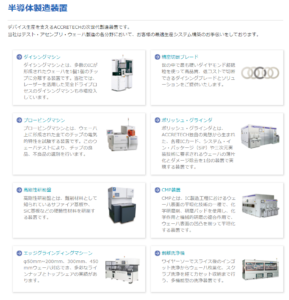
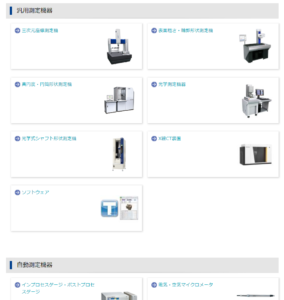
(出典 東京精密HPより)
まぁ見ても
なんとなくしかわからんけど…。
そうね。
これらの製品のうちどれが
主力で競争力あってとか、
コレが無いと世の中の半導体業界
困る製品なんだ、
とかわかると良いんだけどね…。
現在の株価と配当利回り。
2022年7月20日現在 株価:4,675円、配当利回り:4.7%
収益状況
①売上・利益推移
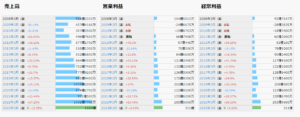
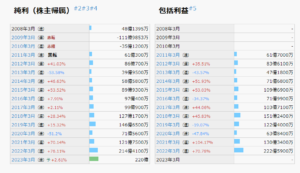
売上高は、2022年3月実績で1,332億円。
(出典:IRBANKより)
2010年3月期は凹んでますが、その後は概ね右肩あがりで成長しているようです。
2020年3月期2021年3月期は
低迷していますがコロナの影響かな。
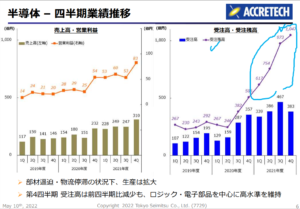
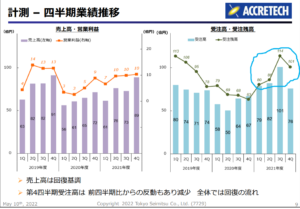
セグメント見ておきます。
半導体製造装置
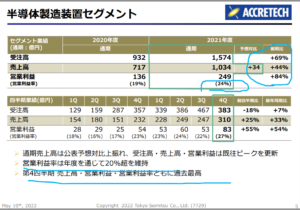
(出典:2021年度決算2022~2024年度中期経営計画説明会)
かなりの増収増益!
計測機器
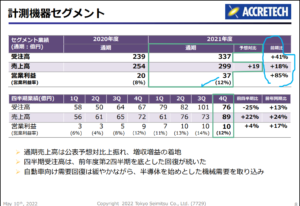
(出典:2021年度決算2022~2024年度中期経営計画説明会)
半導体と比べると見劣りしますがしっかり増収増益。
②営業利益率
21.4%(2022年3月期)
高い!
・2020年3月期:約13.9%
・2022年3月期:20%超え!
③ROE
17.5%(2022 年3月期)
これも高い。
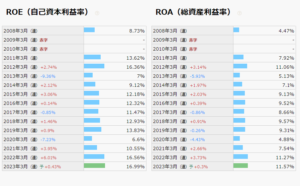
(出典:IRBANKより)
業績低迷した2020年3月期だけ凹んでいます。
CF状況

(出典:IRBANKより)
毎期しっかり営業CFプラス。
最近だとやはり
2020年3月期が少し凹んでますが、
それでも黒字キープ。
業界的に、
もう少し凹凸あるかと思いましたが、
思ってたよりは安定している
と言えそうです。
財務状況
①自己資本比率
68.1%(2022年3月期)。
すげーわ。
②現預金残高等
2022年3月末時点で490億円で総資産の25.7%。
(投資有価証券も含めると総資産の約27%)
一方借入金53億円。
安全性は高そうです。
配当状況
直近の配当利回り:4.7%(2022年7月20日時点)
2023年3月期は年間218円と前年185円より増配予想となっています。
いやっほー
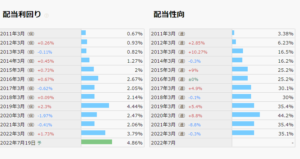
(出典:IRBANKより)
配当利回りは最近上がってきたようです。
今の水準は過去と比べるとかなり高め。
2022年3月期は
配当性向35%程でしたが、
2023年3月期は40%に変更!
PER
私は高配当株でも割高な銘柄は購入しません。
PER:約8.6倍。
(PBRは1.5倍程度)
過去のPERの推移を見ても現時点のPERは低めな部類といってよいと思います。
ちなみに期末日時点の数値で10年程度見ると以下のような感じ(ついでEPSも)。
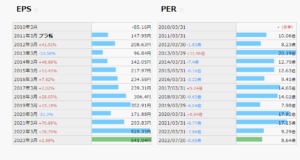
(出典:IRBANKより)
その他 高配当株銘柄 東京精密に関する特記事項
①2023年3月期着地予想。
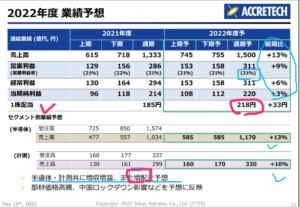
(出典:2021年度決算2022~2024年度中期経営計画説明会)
・両セグメントともに増収。
・営業利益率:約21%。
・(重ねてですが)増配。
素晴らしいとしか言えない。
ただバラ色というわけではなく、
業績予想の前提として
以下を想定しているようです。
・計測機器において自動車向け需要の回復は緩やかなまま。
・部材価格高騰、中国ロックダウンの影響。
・為替1ドル115円による減益影響。
もしこれらを
いい方向に裏切ってくれれば、
業績はもっと良くなる
ということ。
②競合と比べると…。
〇検査装置での競業:東京エレクトロン
〇切断装置での競合:ディスコ
東京エレクトロン 売上高:2兆4,000億円、営業利益:7,400億円、営業利益率:30.8%
ディスコ 売上高:3,000億円、営業利益:1,150億円、営業利益率:38.3%
東京精密 売上高:1,520億円、営業利益:320億円、営業利益率:21.1%
だいぶ見劣りするなー。
この辺りに
注目度が低めな理由があるかもね。
高配当株銘柄 7729 東京精密 総括
〇評価できる点は、
- 業績好調。利業利益率も高い。
- 業界の割に割安。
- 現預金残高、自己資本比率等安全性高い。
- 配当性向向上、増配予定。
〇懸念点としては、
- 今後の半導体市況の行方に大きく左右される。
- 好業績とはいえ、業界競合他社と比べるとまだ見劣りする部分もある。
- (上には記載していないですが)半導体製造装置については中国に競合2桁社ある模様。
半導体市況ひいては、
景気の影響を受けやすい銘柄で
競合も多そうな部分をどう判断するかですが、
個人的には高配当株投資の対象になると思います。
というか半導体業界で見つかるとは意外でした。
ポートフォリオに安定的な銘柄を
それなりに組み込んでいるのなら、
その一角には充分アリと思ってます。
今後の個人的着眼点
2023年度の半導体市況。
尚、決算説明会資料とともに
中期経営計画資料も発表されています。
こちらは日を改めて見ていきたいと思います。
もし興味が湧いたら研究してみて下さいまし~。
それでは、よい1日を!
励みになります。よろしければ。

コメント