おはようございます☆
もりっこ。です。
高配当株 ステップ
これまた地味な銘柄で、神奈川県地盤の学習塾運営が事業内容になります。
少し前に2026年9月期決算発表されていたので、確認してみました。
2026年11月13日現在の
株価は2,295円、
配当利回りは4.1%。
有名なのは公立高校への進学実績が高いことですが、最近は難関大学への進学実績も伸びています。
ステップ 2026年9月期
サマリ。
要点挙げるとこんな感じ。
・生徒数増加。
・変わらず営業利益率高い。
・2026年9月期増配+累進配当導入。
・2027年9月期予想も増収増益予想+増配予想。
良い決算だったと思います!
経営成績。
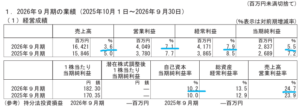
(出典:2026年9月期決算短信)
営業利益:40.4億円 (同 +7.1%)
経常利益:41.7億円 (同 +7.9%)
当期純利益:28.3億円 (同 +5.5%)
驚くような
増加幅ではないけど
堅実な感じです。
営業利益率高い銘柄
大好き~♪
好調な業績の背景にあるのは、まずは順調な生徒数の増加です。
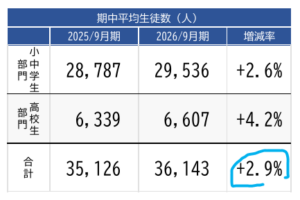
(出典:決算説明資料)
小学生が10.4%増と好調に推移、高校生は特に高1・高2の伸びが大きく高校部全体では4.2%増。
一方で、中学生は私立高校授業料無償化の影響による中3生の早期退会者増や、少子化の進む県西・県央部では募集に少し苦労している模様。
一方、
横浜や川崎方面への進出は
注力している段階なので、
生徒数は増加しているようです。
また中学部門には授業料値上げも行っているようで、これも収益・利益の増加に寄与しています。
価格への転嫁が
できているのは
良いことやな。
基本ですが、収益は”単価×数量”。
どちらか或いは両方を上げていくことができれば、収益は増加します。
尚、10年間の生徒数の増加状況は以下の通り。
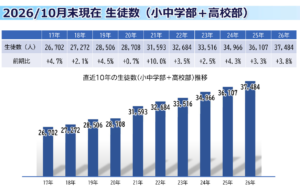
(出典:決算説明資料)
今のところ、
いい感じで生徒数は
増加しています。
背景には、公立高校や難関大学への進学実績が評価されていることががあるようです。
特に公立高校は、神奈川県の定める学力向上重点校やそのエントリー高といった県立高校への実績が高いです。
公立高校生の難関大学合格が
高いのも特徴みたいです。
一方で、生徒数に関する懸念事項としては、以下が挙げられます。
・当期もあった高校無償化による公立高校(ステップの特徴・強み)への進学数減少。
・そもそもの少子化。
・特に現在注力中の横浜・川崎方面への開塾が一段落した後どうなるか。
公立校進学は
ステップの特徴・強み
だからなぁ…。
現在のところ、
神奈川県地盤に特化。
先の話ですが
神奈川開拓しきった後
どうするかは、
興味が湧くトコロ。
東京の学究社と上手く棲み分けしてほしいな。
尚、2026年9月期の決算配当に関しては、44円→47円へ増配となっています。
有難う~。
後述しますが、
累進配当も!
財政状態とCF状況。
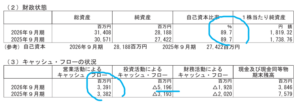
(出典:2026年9月期決算短信)
貸借対照表の方では、現預金が37億円減少(約▲47%)となっていますが、不動産取得が大きな要因です。
こんな感じ。
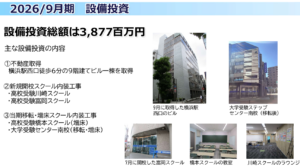
(出典:決算説明資料)
自己資本比率は89.7%‼
超高いぜ!
借入やリース債務の類は決算短信見る0.9億円程度。
一方現預金は、41億円で総資産の13%(+(投資)有価証券だと33%)。
財務状況は相変わらず素晴らしいです!
CFの方は、、、
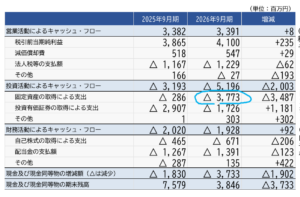
(出典:決算説明資料)
・勿論、営業CFはしっかりプラス(利益が貢献)
・投資CFは、固定資産の取得が増加。
・CF自体は約37億円減少。
CFも見る限り
特に問題なし~。
①増収増益。
②全体として生徒数は増加している。
③営業利益率高。
④財務安全性も高い。
⑤増配だよ~。
来期業績予想
業績予想。
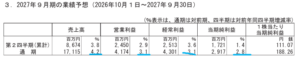
(出典:2026年9月期決算短信)
営業利益:41.7億円(同 +3.1%)
経常利益:43.0億円(同 ₊3.1%)
当期純利益:29.1億円(同 +2.8%)
堅実やな。
配当予想。
年間94円(2026年9月期から3円増額)。
そして、累進配当導入です!!
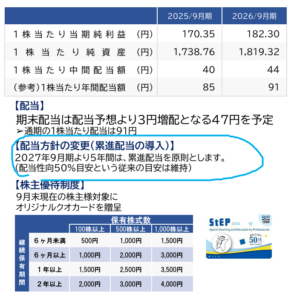
(出典:決算説明資料)
・配当性向50%目安は継続。
累進配当は
嬉しい~!
ちなみに配当の推移はコチラ。
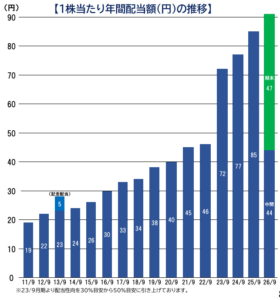
(出典:決算説明資料)
ええ感じや~♪
ステップ 気になるトコロ
収益性の高さ。
同様の事業を行っている上場企業と比べても、ステップは営業利益率が高いです
・ステップ:23.9%
・学究社:22.2%
・早稲田アカデミー:10.5%
・秀英予備校:4.2%
(数字は直近年度決算)
ステップと学究社
高いね。
その要因としては、、、
②広告費の少なさ。
③新校舎の開設は教師の育成を鑑み、年間数社(多くても4、5社程度)と無理のないペース。
①は次項でも触れますが、神奈川県の公立高校(特に学力向上重点校やそのエントリー高等)、大学受験合格者数も伸びています。
特に県中西部や湘南辺りでは、
ブランド力や業界シェアは
かなり高いようです。
②ですが、売上に占める広告費率は2026年9月期で0.5%と、業界としてはかなり低いようです。
基本的には口コミでの生徒募集を考えているようで、①の実績と相まっていますね。
ブランド力があり、
生徒募集も早く定員に達して
募集を早めに打ち切るスクールが
増加していることも、
広告費の低減に寄与している模様。
ええ循環やなー。
合格実績。
合格実績もIR資料等でかなり掲載されています。
多少抜粋すると、、、
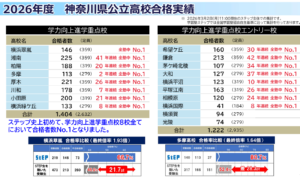
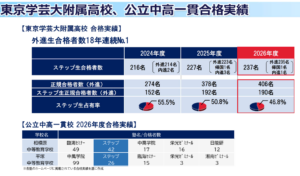
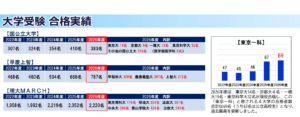
(出典:決算説明資料)
まぁ個人的にはあまり縁のない世界なんで、学校名聞いても多くはピンときませんが…(笑)
なんにせよ、
合格実績が良いのは
確かなようですね。
こういう学習塾の合格実績見ると、
いつも不合格実績も知りたいとか
思ってしまいます…(笑)
少子化。
元々学習塾への投資は、少子化が進んでいる外部環境ですので、あまり考えていませんでした。
ただ、学究社やステップに関しては、着実に業績を上げている状況から鑑みて、少し投資を行ったという経緯があります。
どちらも、
公立高校進学がメインだったことや、
事業エリアの特定(学究社は都内、
ステップは神奈川県)されている
といった特徴があります。
とはいえ、少子化は少子化。
将来どこかの段階で、
生徒数が減少する可能性は
あるかもなー。
ステップでいうと、まだ神奈川県内に進出余地のあるエリアがあります(横浜や川崎)。
このエリアに進出しきった後どうするか?
あくまで神奈川だけとするのか、それ以外のエリアへの進出、或いは集団型学習塾ではなくネットを通じた全国展開等も模索するのか…??
この辺りは、
今後も興味が湧く
トコロです。
ちなみに、横浜や川崎方面ですが、今のペースでの開拓が進むとしても、その他の地域と同水準の生徒シェア(約15%らしいです。)に達するには、10年程度かかるようなので、まだ暫くは生徒数増加の余地はありそうですね。
勿論、数は減っても単価上昇で、業績の成長は可能なので、そちらを志向することも十二分にあり得る話です。
その他りも含め、ウォッチしたく~。
インフレ下なら
料金改定もしやすいし、
子供の塾代には
財布のひもも…や。
生徒数の状況や、今後の見込については、学童、小中、高校の各部門によっても詳細は変わるので、興味のある方は一度IR資料に目を通してみて下さい。
個人的には、、、
四国に戻って関東程受験は厳しくないし、
そもそもうちの子供たちには
塾に行かせるつもりもないので、
イマイチ実感の湧かない部分
(生のステップの評判など)もありますが、
関東(特に神奈川)在住の方だと、
子供の年齢によっては、ステップの評判とか
肌感としてわかるんだろうなー。
まとめ
・生徒数増加。
・横浜、川崎進出余地まだまだありそう。
・進学実績も良い。
・利益率高い。
・自己資本比率は相変わらず高い。
・期末配当増配、累進配当導入。
・2027年9月期予想:増収増益、増配。
累進配当導入は
嬉しいね。
財務も安心ですし、今後10年以上先については少子化の影響が心配になる部分もありながらも、まだ暫くは安心して保有できそうな内容だったような気がします。
メインの投資先としてガッツリ投資、
という感じではないですが、
PFの脇を固める中小株の一角としては、
良い気がしています。
ステップ2026年9月期決算でした。
それでは、よい1日を!
励みになります。よろしければ。

コメント