おはようございます☆
もりっこ。です。
高配当株 JT
高配当株として大人気銘柄ですが、ご存じのように先日ロシア大統領令によりロシア事業はロシアの管理対象となってしましました。
自分なりに、
保有するJT株どうするか、
考えてみたいと思います。
JT ロシア大統領令…
こちら。
まず11/5の大統領令署名により、製造会社4社がロシアの管理下に。
さらに、11/6の大統領令署名により、追加で3社がロシアの管理下となりました。
この続報の方は
このような
記載となっています。
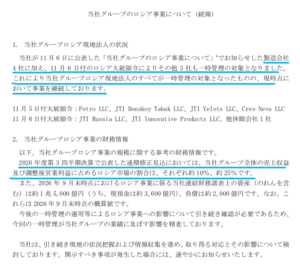
上記記載には数字的なインパクトも掲載されています。
通期予想に占めるロシア事業の割合は、、、
・売上の約10%
・調整後営業利益の約25%
また3QのBS額のうちロシア事業の金額は、、、
・資産額1兆5,000億円。
・うち、現預金は3,600億円。
・負債は、約2,000億円。
アッチョンブリケ
やな…。
ということで、株価も7,700円程度から、このブログを書いている11/12の時点で5,500円くらいまで大きく値下がりしています。
数値的に確認。
3Q発表時の実際の数値と比べてみましょう。
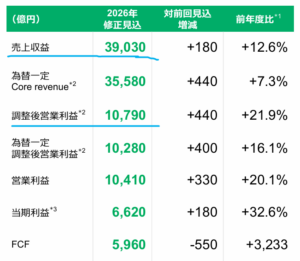
(出典:2026年度 第3四半期 決算説明会資料(CFOプレゼンテーション))
〇2026年12月期の通期予想は、、、
・売上高:3兆9,300億円
・調整後営業利益:1兆790億円
〇ロシア事業の占める割合は、各10%,25%といううことで、、、
・ロシア 売上:3,930億円
・ロシア 調整後営業利益:2,697億円
結構な金額に
なりますね。
せっかく
上方修正したのにな…。
IRには記載有りませんが、
当然最終利益にも
ロシア事業の貢献は
あるはずです。
次に資産面。
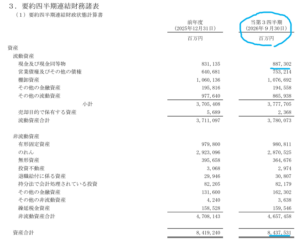
(出典:2026年12月期 第3四半期決算短信〔IFRS〕(連結))
総資産額は、8兆4,375億円。
このうちロシア事業分は、1兆5,000億円ということでしたので、約17%。
現預金残高は、8,873億円
このうちロシア事業分は、3,600億円ということでしたので、約40%。
現預金残高の
ロシア割合
多いな…。
負債面。
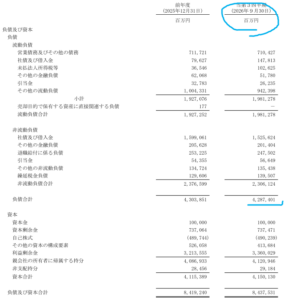
(出典:2026年12月期 第3四半期決算短信〔IFRS〕(連結))
負債総額は、4兆2,874億円。
このうちロシア事業分は、2,000億円ということでしたので、約5%。
負債の割合は
少な目ね…。
数値面から今後想定されること。
以上の限られた情報からでも想定されることを挙げると、、、
〇業績下方修正
現状では事業は継続中とのことですが、ロシア側に管理されているということで、事業継続しつつも事業が上手くいかないリスクもあれば、ロシア事業自体の減損リスクもあるのではないかと思います。
最悪、
事業全て没収・接収とかも
あり得る…??
〇減配
上記で見る限り、現預金残高に占めるロシア事業分が結構多額でした。
もしかしたら以前から海外送金等の制限があったのかもしれませんが、いずれにしろこの現預金を自由に使用できなくなる可能性がありそうです。
直近では、年間1株当たり272円(未実施の期末は136円)の配当予想でした。
3Q時点の発行済株式数(自己株控除後:17億7,542万株)からは、期末配当に2,500億円程度の資金が必要になります。
今でも必ず払えなくなる金額でもなさそうですし、4Qでのキャッシュインもあるとはいえ、、、
・当期末配当の減配
・仮に当期末はそのままでも翌期以降の減配
等は充分あり得ると思います。
勿論、
現預金状況だけでなく、
業績からの配当性向
という観点もあります。
まぁ、なんにせよ、
ホルダーにしてみると
よろしくない話になる可能性は
充分あり得る(寧ろ高い)
ということやなー。
勿論、管理下が解除される可能性もゼロではありませんが、戦争状況がかなり厳しいロシア、プーチンですからね…。
今後の進捗や発表等に
一喜一憂(憂ばっかかも…?)
することになりそうですね。
自分の方針
さてそんな状況の中で、自分はどうするかというjことですが、、、
ガチホします(笑)。
一応背景としては
こんな感じ。
・もともとウクライナ侵攻時に、ロシア事業影響分として当時の持株の約3割を売却。
・その後はロシアリスクを鑑みて、ほとんど買い増ししておらず、現在の平均取得単価は2,000円台半ば。
充分耐えれる
含み益バリアやな。
それもあるけど、、、
仮に業績が3割程度吹き飛んだとしても、たばこ自体は世界から無くならないと思っていますし、まだまだ購入意欲の高い地域や人はたくさんいるので、残った事業のみになってもまぁいいかなと考えています。
事業規模、配当額縮小しても、
そのまま高配当株として
取り扱えると考えています。
ただ、この方針は万人受けはしないと思います。
そもそも売却益を狙っている投資方針、或いは高値掴みをしているのであれば、さっさと損切が正しいかもしれません。
また、高配当株投資であっても、その方の投資方針(保有期間、機動的な売却・利確実施有無)、購入時期によっては、変わると思います。
少なくとも、
更に株価下落リスクが
十二分にあることを
お忘れなく…。
まとめ
・全体に占めるロシア事業の割合は少なくない。
・今後の業績下方修正、減配、株価下落は十二分にあり得る(無いと考えるのはあまりに楽観)。
・カントリーリスクと言えばそれまでだが、権威主義国家であるロシアやプーチンの今後の動向は予想しづらい。
・自分は状況からもガチホ予定。
・各人の投資方針に沿っての行動を。
今後の発表を待ちましょう。
ロシア怖いぜ。。。
まぁ、
そももも独裁だし、
戦争仕掛けてる国だからね。
iDeCoで投資対象として
先進国を選択しているのは、
この辺りの要因が大きいですね。
いくら成長期待があっても、
ちゃぶ台返しは困るからね…。
ロシアリスクで言うと、天然ガス等で総合商社もそれなりに(JTほど影響は少ないか)抱えていますし、一方中国が大丈夫な保証もないし。
忘れた頃のカントリーリスク…。
あと個人的には、
今後の監査法人の対応や
会計の技術的な面でも
興味持っています。
ロシア管理下JTさんロシア事業でした。
それでは、よい1日を!
励みになります。よろしければ。

コメント